
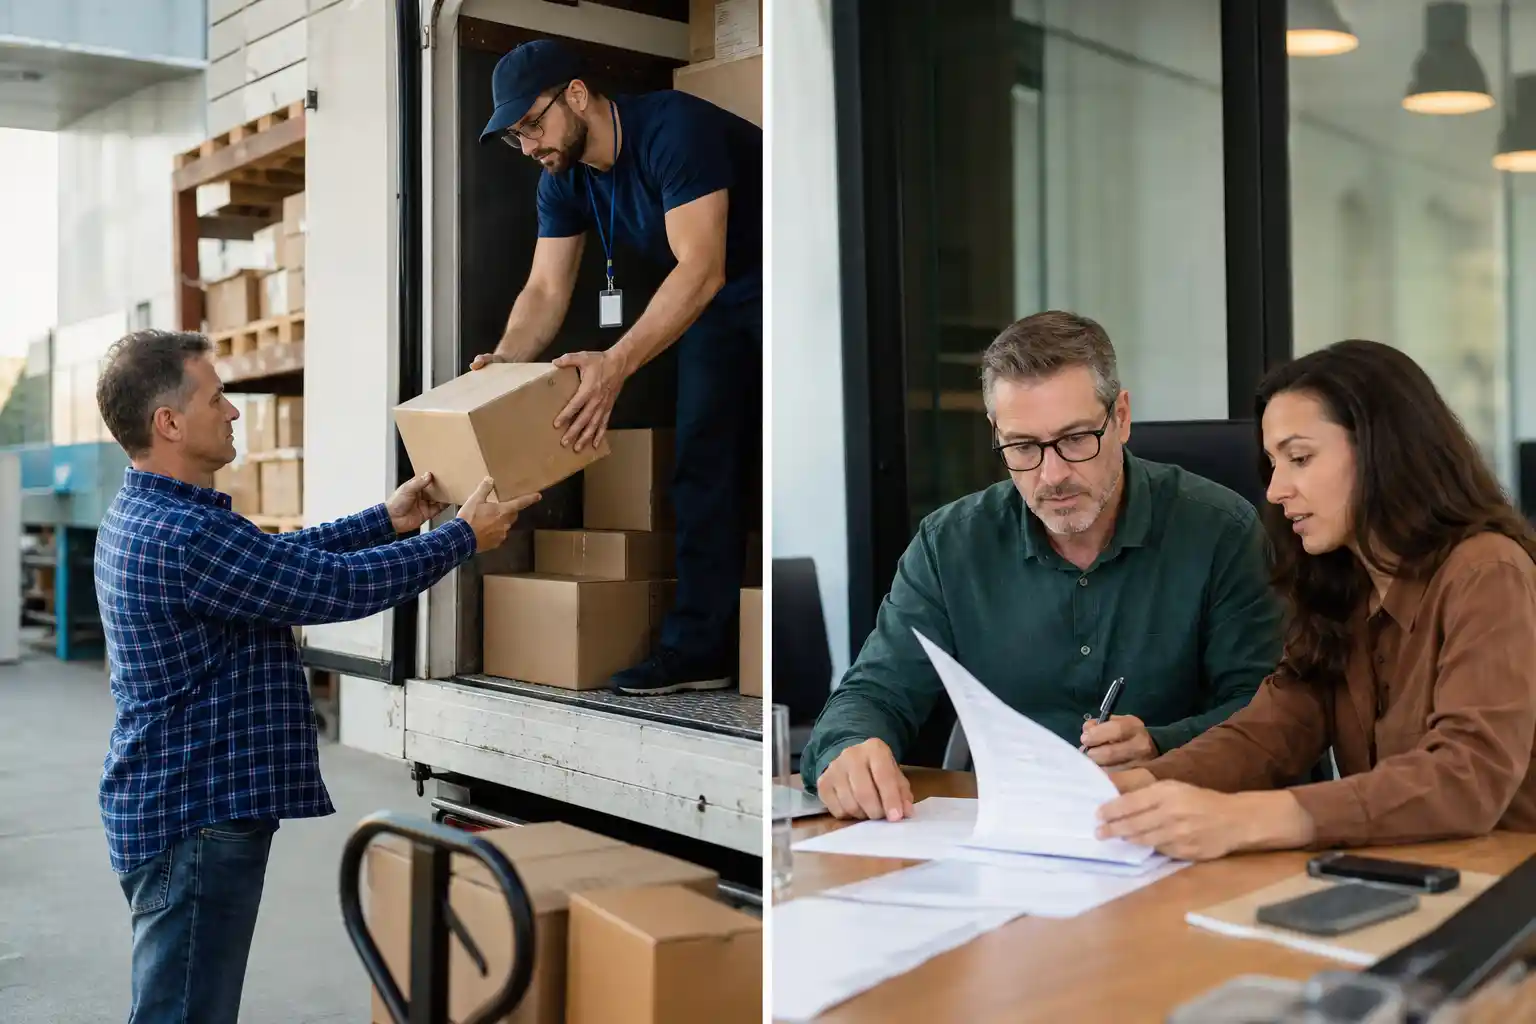
La diferencia principal entre un proveedor y un acreedor está en el origen de la deuda. Un proveedor suministra bienes o productos relacionados con la actividad habitual de la empresa, mientras que un acreedor presta servicios o genera otro tipo de obligación de pago que no tiene estrictamente la consideración contable de proveedor.
En el lenguaje cotidiano ambos términos pueden mezclarse. Una empresa puede hablar, por ejemplo, de su “proveedor de internet” o de su “proveedor de seguros”. Sin embargo, desde el punto de vista contable esas operaciones normalmente se registran como deudas con acreedores por prestación de servicios.
Diferencia entre proveedor y acreedor
Proveedor y acreedor representan cantidades que la empresa tiene pendientes de pagar, pero no proceden del mismo tipo de operación.
| Aspecto | Proveedor | Acreedor |
|---|---|---|
| Origen de la deuda | Compra de mercancías, materias primas u otros bienes vinculados al tráfico habitual | Prestación de servicios u otras operaciones que no tienen la condición estricta de proveedor |
| Ejemplos habituales | Mayorista, fabricante, distribuidor de mercancías | Asesoría, consultor, compañía telefónica, aseguradora |
| Cuenta contable habitual | 400 Proveedores | 410 Acreedores por prestaciones de servicios |
| Relación con la empresa | Suministra bienes necesarios para la actividad comercial o productiva | Presta servicios o genera otras obligaciones de pago |
Por tanto, la pregunta útil para diferenciarlos no es simplemente “¿a quién le debemos dinero?”, sino “¿qué hemos comprado o contratado para generar esa deuda?”.
Qué es un proveedor
Un proveedor es una persona o empresa que suministra bienes utilizados dentro de la actividad habitual del negocio.
En una tienda de alimentación, por ejemplo, serían proveedores las empresas que entregan los productos que posteriormente se venderán al público. En una fábrica podrían ser quienes suministran materias primas o determinados materiales necesarios para fabricar sus productos.
El Plan General de Contabilidad incluye a los proveedores dentro del grupo de acreedores y deudores por operaciones comerciales y utiliza, entre otras, la cuenta 400 para registrar las deudas con proveedores.
Si quieres profundizar en las diferentes relaciones que puede mantener una empresa con ellos, puedes consultar nuestra guía sobre proveedores para empresas y pymes.
Qué es un acreedor
Un acreedor es, en sentido amplio, cualquier persona o entidad que tiene derecho a exigir el pago de una deuda. Sin embargo, cuando se utiliza el término en contabilidad para diferenciarlo de un proveedor, normalmente se hace referencia a quien presta servicios y no tiene la consideración estricta de proveedor.
Una asesoría que todavía no ha cobrado su factura, una empresa de telecomunicaciones o un profesional que ha realizado un trabajo para la empresa pueden generar una deuda con un acreedor.
El Plan General de Contabilidad contempla específicamente la cuenta 410, Acreedores por prestaciones de servicios, para las deudas con suministradores de servicios que no tengan la condición estricta de proveedores.
Ejemplos de proveedores y acreedores
La diferencia se entiende mejor viendo qué origina cada factura.
Imagina una tienda de muebles que durante el mismo mes recibe mercancía de un fabricante, contrata una campaña publicitaria, paga una asesoría y recibe la factura de internet.
| Operación | Clasificación habitual | Motivo |
|---|---|---|
| Compra de muebles para venderlos en la tienda | Proveedor | Se adquieren mercancías relacionadas directamente con la actividad comercial |
| Servicios de una asesoría | Acreedor | La empresa está contratando un servicio profesional |
| Campaña realizada por una agencia de publicidad | Acreedor | Se trata de una prestación de servicios |
| Factura de telefonía e internet | Acreedor | Corresponde a un servicio utilizado por la empresa |
Esto explica también por qué el nombre comercial que utilizamos para una empresa no determina necesariamente su clasificación contable. Podemos hablar del “proveedor de internet”, pero la naturaleza de la operación sigue siendo una prestación de servicios.
¿Todo proveedor es también acreedor?
En sentido jurídico y económico amplio, un proveedor al que todavía no hemos pagado es también acreedor de la empresa, porque existe una deuda pendiente a su favor.
Sin embargo, en contabilidad interesa distinguir entre proveedores y otros acreedores porque permite identificar de dónde procede cada deuda.
Por eso en el balance pueden aparecer ambos dentro de los acreedores comerciales y otras cuentas a pagar, pero utilizando cuentas diferenciadas.
Proveedores y acreedores en la contabilidad
La distinción tiene una utilidad práctica: permite conocer mejor qué obligaciones de pago proceden de la compra de bienes y cuáles corresponden a servicios u otros gastos.
Como referencia general, las operaciones con proveedores se registran habitualmente mediante la cuenta 400, mientras que las deudas por servicios que no tienen la condición estricta de proveedor se registran mediante la cuenta 410.
La cuenta concreta puede variar cuando existen situaciones específicas, como efectos comerciales, empresas vinculadas, anticipos o facturas pendientes de recibir. Por eso la clasificación de una operación concreta debe hacerse atendiendo a su naturaleza y no únicamente al nombre del suministrador.
Por qué una pyme debería diferenciarlos correctamente
Distinguir proveedores y acreedores no es solo una cuestión terminológica. Una contabilidad bien clasificada permite entender mejor qué tipo de gastos y obligaciones está generando la empresa y facilita el seguimiento de pagos pendientes.
También ayuda a separar las compras vinculadas directamente con mercancías o aprovisionamientos de otros servicios necesarios para operar, algo especialmente útil cuando aumenta el número de empresas externas con las que trabaja el negocio.
A medida que crece esa red de colaboradores conviene disponer de un proceso para controlar condiciones, facturas, vencimientos y calidad del servicio. En nuestra guía sobre gestión de proveedores explicamos cómo organizar su evaluación y seguimiento.
Proveedor o acreedor: cómo saber cuál corresponde
La forma más sencilla de diferenciarlos es observar la naturaleza de la operación que ha originado la deuda.
Si la empresa ha adquirido mercancías, materias primas u otros bienes asociados al tráfico habitual del negocio, normalmente estaremos ante un proveedor. Si ha recibido una prestación de servicios que no reúne esa condición, normalmente estaremos ante un acreedor por prestación de servicios.
Por tanto, no conviene decidir la clasificación simplemente porque una empresa se presente comercialmente como “proveedor”. Lo relevante desde el punto de vista contable es qué está suministrando y qué operación económica refleja la factura.
Para comprobar la clasificación contable aplicable puede consultarse directamente el Plan General de Contabilidad publicado en el BOE.

- Cómo elegir un ERP para una empresa: criterios, costes y errores que evitar - octubre 28, 2026
- Software para pymes: mejores programas según las necesidades de tu empresa - octubre 28, 2026
- Tipos de ERP: cuáles existen y cuál necesita cada empresa - octubre 27, 2026
[…] Si necesitas profundizar en esta diferencia, la explicamos en nuestra guía sobre proveedores y acreedores. […]